Corrección de una declaración de impuestos sobre la nómina ya presentada con el Formulario 941-X
Por qué los errores en la declaración de nómina requieren una corrección formal
Un error en un Formulario 941 ya presentado puede salir a la luz semanas o meses después. Para corregirlo, el IRS usa el Formulario 941-X, cuyo nombre en inglés es Adjusted Employer’s Quarterly Federal Tax Return or Claim for Refund.
La forma en que se aplica el formulario depende, por lo general, del trimestre, del tipo de error y de las instrucciones vigentes del IRS.
Qué puede corregir el Formulario 941-X
Según el enfoque del IRS para corregir los impuestos sobre la nómina, el Formulario 941-X es el formulario de corrección del Formulario 941. De acuerdo con las instrucciones, puede corregir los siguientes conceptos.
- Salarios y propinas
- Impuesto federal sobre los ingresos retenido
- Salarios y propinas sujetos al impuesto del Seguro Social
- Salarios y propinas sujetos al impuesto de Medicare
- Salarios sujetos al Impuesto Adicional al Medicare
- Ciertos créditos
Cuándo corresponde el Formulario 941-X y cuándo quizás no
El Formulario 941-X está pensado para un trimestre en el que ya se presentó un Formulario 941. Si no se presentó un Formulario 941 para ese trimestre, las instrucciones indican que se presente el Formulario 941 original.
Las instrucciones también piden un Formulario 941-X por separado para cada trimestre que se corrige. Por eso, los errores en dos trimestres por lo general implicarían dos formularios.
Cómo elegir el proceso según el tipo de error
El proceso adecuado depende en gran medida de si se declaró impuesto de menos o de más. Si se declaró menos impuesto, las instrucciones indican el proceso de ajuste, y la cantidad adicional adeudada se paga al presentar el formulario.
Si se declaró impuesto de más, el empleador puede elegir el proceso de ajuste o el de reclamación. Esa elección sigue sujeta a las instrucciones y a los plazos que correspondan.
La Publicación 15 del IRS añade que ambos tipos de corrección de un mismo período por lo general van en un solo Formulario 941-X. Una solicitud de reembolso cambia esto, ya que la Publicación 15 entonces pide dos formularios, uno para las cantidades declaradas de menos y otro para la reclamación de reembolso.
Las instrucciones también señalan un límite para las reclamaciones. Una reclamación de reembolso no es la vía para corregir el impuesto federal sobre los ingresos ni el Impuesto Adicional al Medicare que realmente se retuvo a los empleados.
Plazos generales para las correcciones
Las Instrucciones del Formulario 941-X fijan plazos generales.
- Impuesto declarado de más. Por lo general, las correcciones se pueden hacer dentro de los tres años posteriores a la presentación del Formulario 941 o de los dos años posteriores al pago del impuesto, lo que ocurra más tarde.
- Impuesto declarado de menos. Por lo general, las correcciones se pueden hacer dentro de los tres años posteriores a la presentación del Formulario 941.
- Presentación anticipada. Un Formulario 941 presentado antes del 15 de abril del año siguiente se considera presentado ese 15 de abril para este cálculo.
La retención del impuesto federal sobre los ingresos suele seguir una regla más estricta. Las correcciones por lo general se aplican a errores detectados en el mismo año calendario en que se pagaron los salarios, mientras que las de años anteriores suelen limitarse a errores administrativos.
Cómo se relacionan las cinco partes del formulario
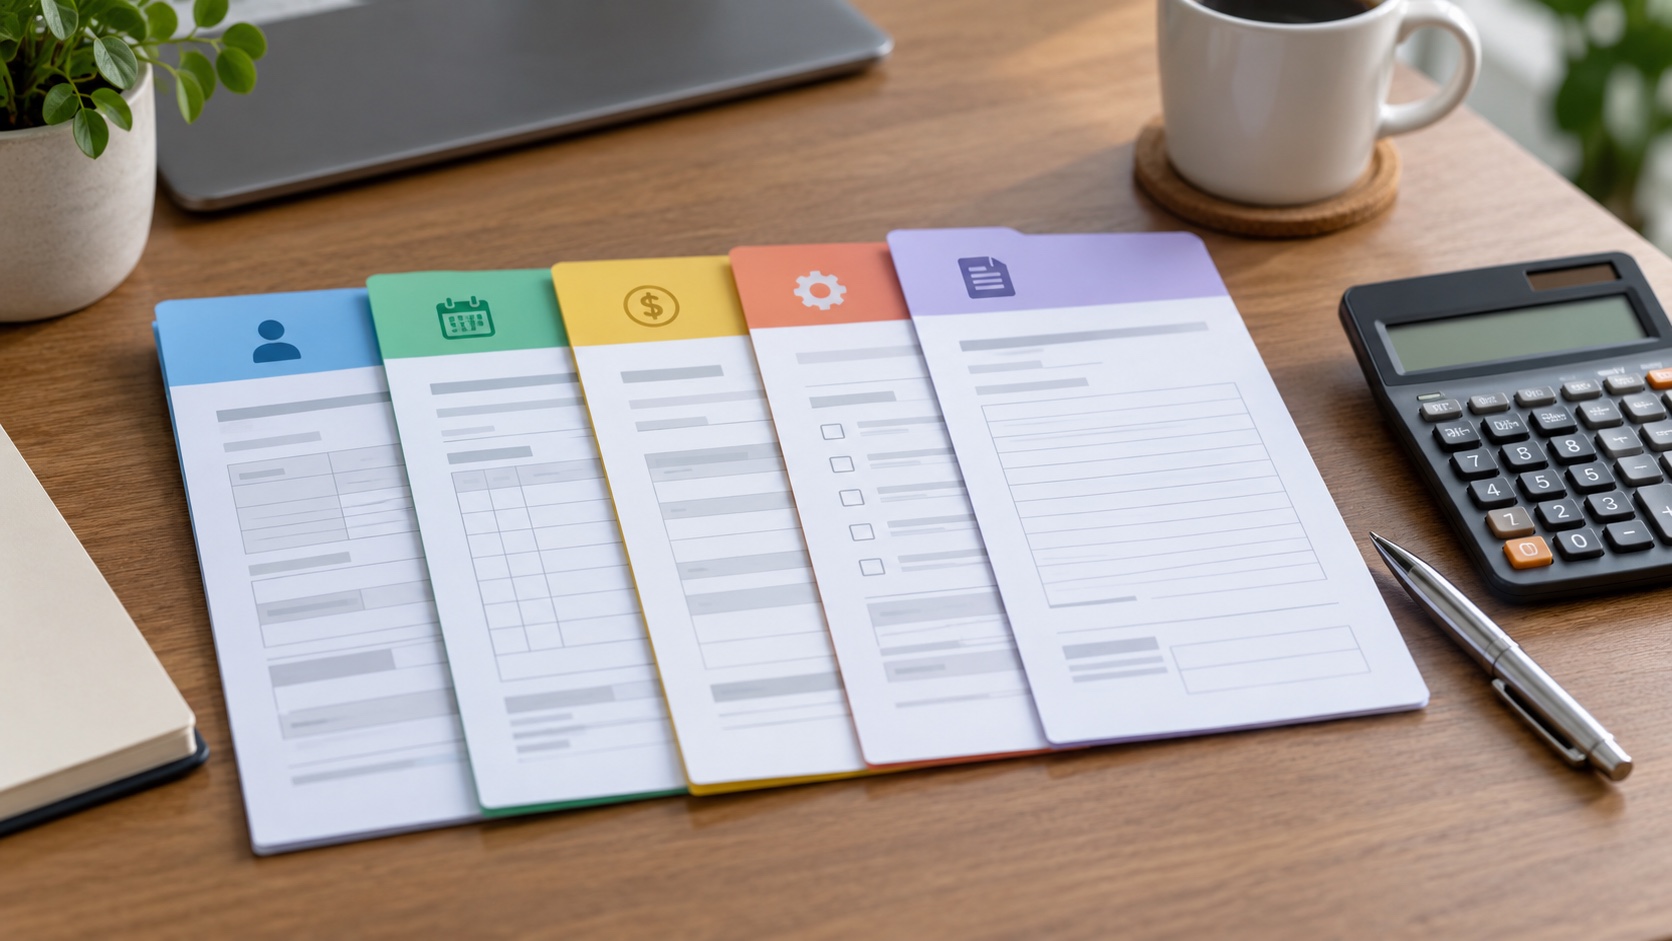
Cada parte del Formulario 941-X cumple su propia función en la corrección.
- Parte 1 selecciona el proceso de ajuste o de reclamación.
- Parte 2 contiene las certificaciones requeridas.
- Parte 3 muestra la cantidad corregida, la cantidad declarada antes y la diferencia. También muestra la corrección de impuesto que resulta.
- Parte 4 explica en detalle qué ocurrió y por qué en cada corrección. Las instrucciones advierten que una explicación genérica podría no ser suficiente y podría retrasar el trámite.
- Parte 5 es para una firma autorizada.
Comprobantes de salario, devoluciones y consentimiento de los empleados
La Parte 2 incluye certificaciones sobre los Formularios W-2 y W-2c. Por eso, una corrección también puede tener que ver con los comprobantes de salario que recibieron los empleados.
Para algunos impuestos del empleado declarados de más, las certificaciones también pueden incluir la devolución o el reembolso al empleado, o su consentimiento.
Cómo preparar los registros de nómina para una corrección
La Publicación 15 indica que los empleadores deben guardar registros que respalden sus declaraciones y correcciones. También pide conciliar los registros de nómina con los Formularios W-2 y W-3.
Con eso en mente, conviene reunir primero estos documentos.
- El Formulario 941 original presentado para el trimestre
- Registros de nómina que respalden las cifras corregidas
- Las cantidades corregidas, las declaradas antes y las diferencias de cada línea afectada
- Notas sobre la causa de cada error, para respaldar la Parte 4
- Los Formularios W-2c y los registros de devoluciones, reembolsos o consentimientos de los empleados, si los hay
- La fecha de presentación original y las fechas de pago del impuesto
Errores evitables a tener en cuenta
- Presentar el Formulario 941-X sin un Formulario 941 original
- Combinar trimestres en un solo formulario
- Marcar ambos procesos en la Parte 1
- Pedir un reembolso junto con correcciones de impuesto declarado de menos
- Escribir una explicación vaga en la Parte 4
- Usar formularios o instrucciones desactualizados
Cómo mantener una corrección del Formulario 941-X precisa y bien respaldada
Antes de presentar, revisar las Instrucciones del Formulario 941-X vigentes del IRS ayuda a que la corrección siga las pautas más recientes.
Las correcciones que abarcan varios trimestres, afectan créditos o requieren el consentimiento de empleados pueden necesitar más cuidado. En esos casos, un profesional calificado de nómina o de impuestos puede ayudar a confirmar el enfoque.
Este artículo ofrece información general y no constituye asesoría tributaria.
Preguntas frecuentes sobre el Formulario 941-X
¿El Formulario 941-X también corrige el Formulario 941-SS?
Sí. Según las instrucciones, el Formulario 941-X también se usa para corregir un Formulario 941-SS ya presentado.
¿Qué se considera un error administrativo en la retención de años anteriores?
Las instrucciones lo describen como una diferencia entre la cantidad declarada y la cantidad que realmente se retuvo. Un error de transposición o de cálculo es un ejemplo.
¿Dónde se encuentran el formulario y las instrucciones vigentes?
La página del IRS About Form 941-X ofrece el formulario y las instrucciones vigentes. También incluye revisiones anteriores, información de pago y recursos para la presentación electrónica de impuestos sobre la nómina.
¿El Formulario 941-X se presenta junto con el Formulario 941 trimestral habitual?
Por lo general, no. Las instrucciones indican que el Formulario 941-X suele presentarse por separado del Formulario 941.
¿Se puede presentar el Formulario 941-X por vía electrónica?
Sí. El IRS anima a los empleadores a presentar el Formulario 941-X por vía electrónica mediante Modernized e-File.