Dónde enviar por correo el Formulario 941: cómo elegir la dirección correcta, con o sin pago
Reducir los retrasos en el envío al confirmar qué incluye su sobre
Antes de enviar un Formulario 941 en papel, revise algunos detalles. La dirección depende de la ubicación y la categoría de su negocio. También depende de si incluye un cheque o giro postal. Por último, importa si usa USPS o un transportista privado.
Pasar por alto cualquiera de estos detalles puede enviar la declaración al centro de procesamiento equivocado.
Las instrucciones del IRS para 2026 indican que el saldo se pague en línea cuando sea posible. También fomentan la presentación electrónica. La presentación en papel sigue disponible. Este artículo explica las direcciones para USPS y los transportistas privados aprobados.
Direcciones postales actuales del Formulario 941 para 2026, por estado
El IRS agrupa las direcciones del Formulario 941 en cuatro categorías. Un grupo tiene prioridad. Las organizaciones exentas, las entidades públicas y los gobiernos tribales usan una dirección especial. Su estado no la cambia.
Los demás empleadores usan la dirección de su estado. Otra fila aplica si el negocio no tiene residencia legal ni oficina principal en un estado. Esa fila también cubre Samoa Americana, Guam, las CNMI, las USVI y Puerto Rico.
| Categoría de declarante | Sin pago (USPS) | Con pago (USPS) |
|---|---|---|
| Connecticut, Delaware, Distrito de Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Míchigan, Nuevo Hampshire, Nueva Jersey, Nueva York, Carolina del Norte, Ohio, Pensilvania, Rhode Island, Carolina del Sur, Tennessee, Vermont, Virginia, Virginia Occidental, Wisconsin | Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999-0005 | Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100 |
| Alabama, Alaska, Arizona, Arkansas, California, Colorado, Florida, Hawái, Idaho, Iowa, Kansas, Luisiana, Minnesota, Misisipi, Misuri, Montana, Nebraska, Nevada, Nuevo México, Dakota del Norte, Oklahoma, Oregón, Dakota del Sur, Texas, Utah, Washington, Wyoming | Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0005 | Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100 |
| Sin residencia legal ni domicilio comercial principal en ningún estado, incluidos los empleadores en Samoa Americana, Guam, las CNMI, las USVI y Puerto Rico | Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409 | Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100 |
| Organizaciones exentas, entidades gubernamentales y gobiernos tribales indígenas, sin importar la ubicación | Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0005 | Internal Revenue Service, P.O. Box 932100, Louisville, KY 40293-2100 |
Para un declarante de negocios general en Colorado, esto señala la dirección de Ogden sin pago y la dirección de Louisville con pago.
El IRS ha cambiado estas direcciones antes. Revise la tabla vigente cada trimestre en vez de usar una dirección anterior. La página del IRS para presentar el Formulario 941 muestra la versión actual.
Algunas empresas incluyen esta revisión en su apoyo de nómina. La página de Excol ofrece orientación sobre el Formulario 941 para empresas de Colorado.
Cómo determinar si su declaración cuenta como "con pago"
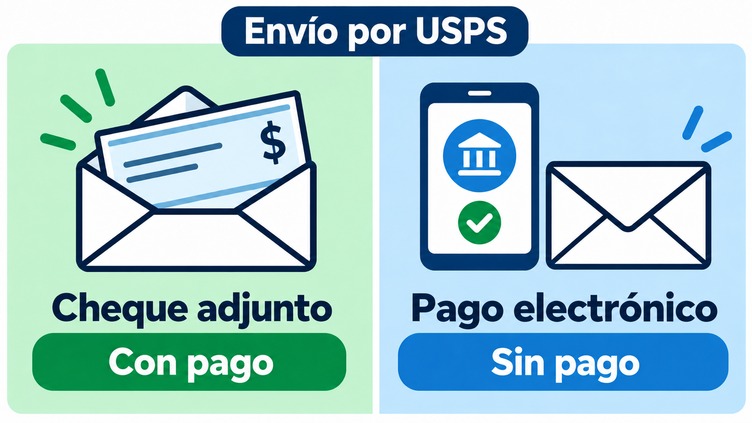
La tabla depende de una pregunta clave. ¿El sobre incluye un cheque o giro postal? Las instrucciones usan ese dato, no solo el hecho de que exista un saldo.
Dos líneas del formulario tienen fines distintos. La línea 12 muestra el impuesto total después de ajustes y créditos. Este monto ayuda a decidir si se requieren depósitos.
La línea 14 muestra el saldo pendiente. Es el monto que queda después de restar los depósitos de la línea 13. Un negocio puede tener depósitos exigidos por la línea 12 y aun deber un saldo en la línea 14. Los dos montos no son iguales.
Una excepción de minimis puede eliminar la regla de depósito. Es un límite por debajo del cual no aplica la regla. Según las instrucciones de marzo de 2026, la línea 12 debe ser menor a $2,500 en el trimestre actual o anterior. El negocio tampoco debe activar la regla de depósito al día siguiente de $100,000.
Cualquiera de los dos trimestres puede cumplir el límite de $2,500. Ambos también pueden calificar. Un saldo menor a $2,500 no crea la excepción por sí solo. El límite de la línea 12 y la regla de $100,000 deciden si se requerían depósitos.
Cuando se requerían depósitos, el saldo de la línea 14 debe pagarse por EFT. EFT significa transferencia electrónica de fondos. Las instrucciones no permiten sustituir un depósito exigido con un cheque enviado por correo.
Hay más opciones cuando la excepción elimina los depósitos. También puede haberlas para un depositante mensual que usa la regla de exactitud. El saldo de la línea 14 puede pagarse por EFT, tarjeta, cheque o giro postal. Los declarantes electrónicos también pueden usar el retiro electrónico de fondos (EFW). EFW permite presentar y pagar un saldo elegible a la vez. No paga depósitos federales y no aplica a declaraciones en papel.
El método de pago también puede cambiar la dirección cuando se permite un cheque. Consulte las Instrucciones del Formulario 941 para ver la guía vigente.
Si paga por EFT o tarjeta, envíe la declaración a la dirección sin pago. No adjunte el Formulario 941-V. Si se permite un cheque o giro postal, escriba el EIN, “Form 941” y el periodo fiscal. Hágalo pagadero a “United States Treasury.” Incluya un Formulario 941-V completo y use la dirección con pago.
Uso de un servicio de entrega privada en lugar del Servicio Postal de EE. UU.
Un transportista privado aprobado por el IRS requiere otra dirección. No use los apartados postales anteriores. El IRS acepta solo ciertos servicios de DHL, FedEx y UPS para una presentación a tiempo. No acepta todos los servicios de esas empresas.
La lista actual de servicios designados está en la página del IRS sobre servicios de entrega privada.
Los transportistas privados no entregan en apartados postales. Use la dirección física del centro que corresponde a su categoría sin pago. Esta regla aplica aunque el paquete incluya un pago.
- Kansas City Internal Revenue Submission Processing Center, 333 W. Pershing, Kansas City, MO 64108
- Ogden Internal Revenue Submission Processing Center, 1973 Rulon White Blvd., Ogden, UT 84201
La página del IRS con direcciones para transportistas privados lista todos los centros. Incluye Austin para otros tipos de declaración. Austin no aplica al Formulario 941.
Cómo hacer coincidir su categoría, el estado de pago y el método de entrega antes de enviar
Revise tres datos antes de enviar un Formulario 941 en papel. Confirme la categoría y si el sobre incluye un pago. Luego confirme si usará USPS o un transportista privado. Comparamos estos datos con los registros y las instrucciones vigentes antes del envío. Juntos indican la dirección correcta.
Preguntas frecuentes sobre cómo enviar por correo el Formulario 941
Ya presenté electrónicamente mi Formulario 941 para el trimestre. ¿Debo también enviar una copia en papel como respaldo?
No. La guía actual indica que cada declaración trimestral del Formulario 941 se presenta una sola vez.
Si una declaración ya se presentó electrónicamente, no es necesario ni se debe enviar también una versión en papel del mismo trimestre.
¿Debo adjuntar el Formulario 8822-B al Formulario 941 después de un cambio de dirección del negocio?
No. El Formulario 8822-B informa un cambio de dirección o de parte responsable. Envíelo por separado en vez de incluirlo con el Formulario 941.
Encontré un error en un Formulario 941 que ya presenté. ¿Debo enviar una versión corregida a la misma dirección?
No. Use el Formulario 941-X para corregir un Formulario 941 ya presentado. Envíelo por separado en vez de mandar un Formulario 941 nuevo o revisado.
¿Importa si solo se completa la primera página del Formulario 941?
Sí. El Formulario 941 requiere que se completen ambas páginas, incluida una firma en la página 2.
Una declaración incompleta o sin firmar puede experimentar retrasos en el procesamiento, incluso cuando se envía a la dirección correcta.
¿Qué suele estar involucrado si se recibe un aviso de multa después de un problema con el envío del Formulario 941?
Guarde un comprobante de envío, como un recibo de correo certificado. Si recibe un aviso de multa, la guía del IRS permite una respuesta por escrito. Explique los hechos en esa respuesta. El IRS los revisará para decidir si existe una causa razonable.
Esta es una revisión específica según los hechos que realiza el IRS, y los resultados pueden variar según los detalles involucrados.